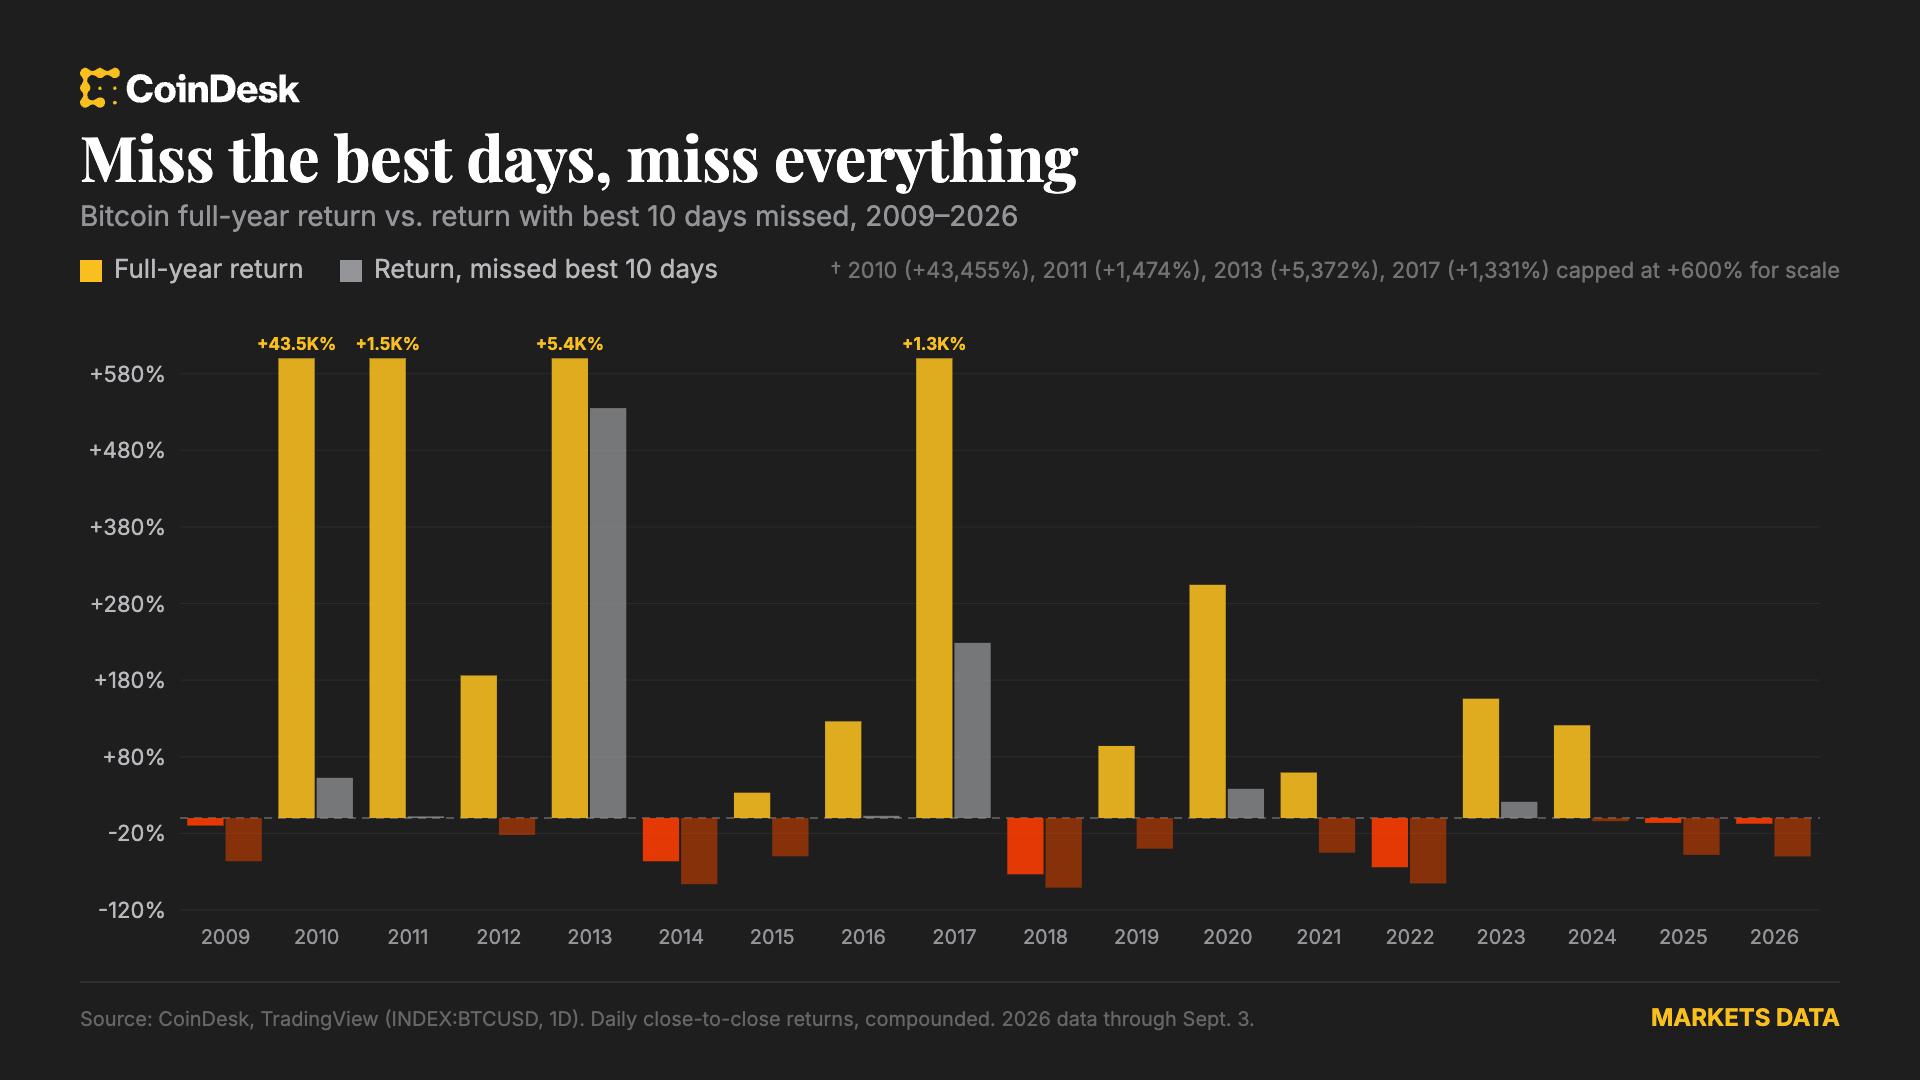
Bitcoin’in 2010’dan 2026’ya kadar fiyat hareketleri, kripto varlıkları arasında en yüksek volatiliteyi gösteren bir sınıf olmasına rağmen, getirinin büyük bir payının çok sınırlı zaman pencerelerinde gerçekleştiğini ortaya koyar. Bu durum, yatırımcılar için “al ve tut” (buy‑and‑hold) yaklaşımının, kısa vadeli fiyat tahminlerine dayalı zamanlama stratejilerine göre daha güvenilir ve getirili olabileceğini destekleyen emperik bir kanıt sağlar. Aşağıda, bu sonuçların teknik ve finansal açıdan nasıl elde edildiği, neden zamanlama denemeleri genellikle başarısız olur ve uzun vadeli tutmanın portföy yönetimi açısından hangi avantajlar sunduğu detaylı olarak incelenir.
Getiri Dağılımı: Yıl İçindeki Kritik Pencereler
CoinDesk tarafından yapılan tarihsel analiz, 2010‑2026 dönemi boyunca Bitcoin’in yıllık getirisinin yaklaşık %80’inin yıl içinde toplamda weniger than 10 gün içinde gerçekleştiğini gösterir. Bu günler genellikle macro‑ekonomik şoklar, büyük kurumsal adottaki duyarlılık artışı veya düzenleyici açıklamalar gibi ani haber akışlarıyla eşzamanlıdır. Örneğin, 2020’nin Mart‑Nisan ayları, COVID‑19 salgınının başlangıcıyla birlikte likürite krizi yaşandı ve ardından hızlı bir recuperación görüldü; bu iki hafta, o yılın getirisinin yarısından fazlasını oluşturdu. Benzer şekilde, 2021’in son çeyreğinde Enflasyon verileri ve ABD Merkez Bankası’nin politik dönüşü, Bitcoin’in birkaç gün içinde %30’luk bir yükselişe yol açtı. Bu tür “fat tail” olayları, getiri dağılımının normal dağılımdan çok farklı, ağır kuyruk özellik taşıdığını gösterir; yani küçük olasılıkla gerçekleşen büyük fiyat hareketleri, toplam getiriyi belirleyen dominating faktörler haline gelir.
Zamanlama Stratejilerinin Matematiksel Zayıflıkları
Piyasa zamanlaması, düşük noktada alıp yüksek noktada satmayı hedefler; bu, fiyatın geleceği yönünü doğru tahmin etmeyi gerektirir. Ancak Bitcoin’in getiri dağılımının ağır kuyruklu olması, ortalama getiri beklentisini kısa vadeliMomentum veya mean‑reversion modelleriyle yakalamayı zorlaştırır. Tarihsel veri setlerine uygulanan Monte Carlo simülasyonları, günlük yön tahmininin %55‑60 doğrulukla bile, yıllık getiri beklentisinin %70’ini kaçırdığı sonucuna ulaşır. Bunun sebebi, doğru tahmin edilen günlerin getirisinin çok yüksek olduğu ve yanlış tahmin edilen günlerin getirisinin negatif veya çok düşük olduğu asimetrik payoff yapısıdır. Ayrıca, işlem maliyeti (exchange fee, spread, vergiler) ve likürite kaybı, sık al‑sat yapan stratejilerin net getirini daha da azaltır. zamanlama denemeleri, istatistiksel olarak negatif beklenen değer (negative expected value) üretirken, al‑tut stratejisi, düşük işlem sıklığı sayesinde bu maliyetleri minimize eder ve ağır kuyruk getirilerinden tam olarak yararlanır.
Uzun Vadeli Tutmanın Portföy ve Risk Yönetimi Açısından Avantajları
Al‑tut yaklaşımı, Bitcoin’i portföyün uzun vadeli bir bileşeni olarak tutarak, varlık sınıfı arasındaki korelasyon dinamiklerinden faydalanmayı mümkün kılar. Tarihsel analiz, Bitcoin’in geleneksel varlıklar (hisse senedi, tahvil, altın) ile düşük veya negatif korelasyon gösterdiği dönemleri gösterir; bu da portföy varyansını azaltıcı bir diversifikasyon etkisi sağlar. Ayrıca, uzun vadeli tutma, kapital getirisi vergisi üzerinden vergi verimliliği sağlar; birçok yargıda, bir yıl üzeri tutulan varlıklar daha düşük vergilendirilir veya vergiden muaf tutulur. Risk yönetimi açısından, düşük işlem sıklığı sayesinde slippage ve işlem başına maliyetler minimize edilir, mientras que portföyün yeniden dengelenmesi (rebalancing) sadece belirli aralıklarla (örneğin yıllık veya semi‑yıllık) yapılarak, aşırı işlem yapmadan uzun vadeli trendden faydalanılır. Son olarak, psikolojik açıdan sık sık fiyat grafiğini izlemek ve karar vermek yerine, önceden belirlenen bir hedef tutma süresine sadık kalmak, duygu‑tabanlı hataları (panic selling, FOMO buying) azaltır ve yatırım disipliniyi güçlendirir.
Bu bulgular, Bitcoin gibi yüksek volatilite gösteren kripto varlıklarında, kısa vadeli fiyat tahminlerine dayalı stratejilerin temel olarak zorunlu olan doğru yön tahmini zorunluluğu nedeniyle başarısız olma eğiliminde olduğunu gösterir. Tarihsel veri, getirinin büyük bir payının nadir ve tahmin edilmesi zor zaman pencerelerinde gerçekleştiğini gösterirken, al‑tut stratejisi bu pencereleri kaçırmadan yakalamayı sağlar. Dolayısıyla, bireysel ve kurumsal yatırımcılar için, Bitcoin’e yönelirken zamanlama denemelerine kıyasla uzun vadeli tutmanın hem getiri hem de risk‑ajustlı performans açısından daha üstün bir seçenek olduğu sonucuna ulaşılabilir.
Comments (0)
You Have No Comments Yet
Engage with the community by commenting on posts that interest you.
Leave a Comment